Что такое накопительная пенсия? Объясняем просто
Вы когда-нибудь задумывались, как работают деньги, которое государство отчисляет от вашей зарплаты в обязательном порядке? Один из «горшочков», в который утекали эти деньги – накопительная часть пенсии. Этими деньгами можно воспользоваться — объясняем как.
Что такое накопительная пенсия?
Накопительная пенсия — это часть пенсионной системы, которая формируется за счёт индивидуальных средств и управляется с целью их приумножения. В отличие от страховой пенсии, где деньги сразу уходят на выплаты нынешним пенсионерам, накопительная пенсия позволяет вам стать хозяином своих средств. Они находятся на вашем личном счёте, инвестируются, а затем возвращаются в виде выплат или целиком.
В отличие от страховой пенсии, которая рассчитывается с учётом стажа и пенсионных коэффициентов, накопления отражаются как конкретная сумма. При возникновении права на выплату их можно получать ежемесячно или, если соблюдены условия, забрать единовременно.
Важно не путать накопительную пенсию с негосударственной. Негосударственная пенсия формируется добровольно по договору с НПФ — человек сам делает взносы, а государство добавляет определенную сумму.
Почему это важно?
Когда речь заходит о деньгах на пенсии, мы все хотим быть уверены, что их хватит не только на базовые потребности, но и на полноценную жизнь. Накопительная пенсия даёт эту уверенность, так как её механизм направлен на долгосрочное увеличение ваших средств.
Многие официально работали в 2002–2014 годах, но не знают о имеющихся накоплениях.
История накопительной пенсии в России
Система накопительной пенсии была введена в 2002 году как часть пенсионной реформы. Тогда 6% от взносов работодателей шли на накопительные счета работников. Это была революционная идея, которая предполагала создание долгосрочного резерва для каждого гражданина. Но с 2014 года отчисления заморозили, и новые деньги прекратили поступать. Тем не менее, накопленные средства продолжают работать, принося доход.
Средствами управляет Социальный фонд России через управляющие компании либо негосударственный пенсионный фонд — НПФ. Кто именно является вашим страховщиком, можно увидеть в выписке из лицевого счёта.
Если бы система продолжала действовать в прежнем режиме, многие граждане могли бы накопить значительные суммы. Например, человек с зарплатой 30 000 рублей за 10 лет отчислений до 2014 года мог бы сформировать капитал около 216 000 рублей. С учётом доходности в 8% за этот период сумма превратилась бы в 437 000 рублей.
«Заморозка» — не про изъятие денег. Ранее сформированные накопления остаются на вашем счёте и инвестируются. Приостановлены только новые обязательные взносы работодателя на накопительную часть.
Кому положена накопительная пенсия?
Не каждый может рассчитывать на накопительную пенсию. Она доступна:
- Гражданам 1967 года рождения и моложе.
Для этой категории накопления могли формироваться за счёт взносов работодателя с 2002 по 2014 год. Если вы официально работали в этот период, есть смысл заказать выписку, даже если вы никогда не выбирали НПФ.
- Мужчинам 1953–1966 годов рождения и женщинам 1957–1966 годов рождения.
Для этой категории накопления формировались только с 2002 по 2004 год.
- Участникам программы государственного софинансирования пенсий.
До 2015 года такие граждане могли удваивать свои добровольные взносы.
- Родителям, направившим материнский капитал на накопительную пенсию.
Эти средства также инвестируются и учитываются в составе пенсионных накоплений.
Чем накопительная пенсия отличается от страховой?
В чём же разница между накопительной и страховой пенсией?
Просто представьте: страховая пенсия — это общий котёл, куда работодатели кладут деньги, чтобы обеспечить выплаты нынешним пенсионерам. Накопительная — ваш персональный счёт, средства на котором принадлежат только вам.
| Характеристика | Страховая пенсия | Накопительная пенсия |
| Формирование | Страховые взносы работодателя, стаж и пенсионные коэффициенты | Взносы работодателя до 2014 года, добровольные взносы, маткапитал, софинансирование и инвестиционный доход |
| Доходность | Индексация государством | Инвестиционные доходы |
| Наследование | Нет | Да |
| Возраст получения | 59–64 лет | 55–60 лет |
Плюсы накопительной пенсии
- Рост капитала.
Средства работают: их инвестируют через управляющие компании. Результат инвестирования может увеличить сумму накоплений. При этом доходность заранее не известна: она меняется от года к году и зависит от результатов управления средствами.
- Государственная защита.
Накопления застрахованы на сумму до 2,8 млн рублей, включая инвестиционный доход.
- Наследование.
В отличие от страховой пенсии, накопленные средства можно передать наследникам.
- Гибкость выплат.
Накопления можно получить досрочно, срочно или пожизненно.
Сложности и риски накопительной пенсии
- Доходность зависит от результатов инвестирования
Если ваши средства управляются СФР или НПФ, итоговая сумма может меняться за счёт инвестиционного результата. Доходность за прошлый год не гарантирует такую же доходность в будущем.
- Переходы между фондами.
Неправильный выбор НПФ может привести к потере части доходов.
Сменить страховщика можно: перейти из СФР в НПФ, из одного НПФ в другой или вернуться в СФР. Но досрочный переход чаще одного раза в пять лет может привести к потере инвестиционного дохода за период до фиксации средств.
Перед подачей заявления о досрочном переходе проверьте уведомление на «Госуслугах». В нём должна быть указана возможная сумма потери инвестиционного дохода или инвестиционного убытка.
- Заморозка взносов.
С 2014 года обязательные отчисления прекратились, и пополнять счёт можно только добровольно.
Как узнать размер накоплений?
Самый простой способ проверить, сколько денег находится на вашем счёте, — воспользоваться порталом «Госуслуги»:
Услуги → Пенсия, пособия → Выписка из лицевого счёта СФР → кнопка «Получить выписку».
Услуга оказывается в течение дня. Готовая выписка появится в личном кабинете: её можно открыть на сайте или скачать в PDF.
Накопительную пенсию вы увидите в пункте «расчётный пенсионный капитал, сформированный из страховых взносов за 2002–2014 годы…».
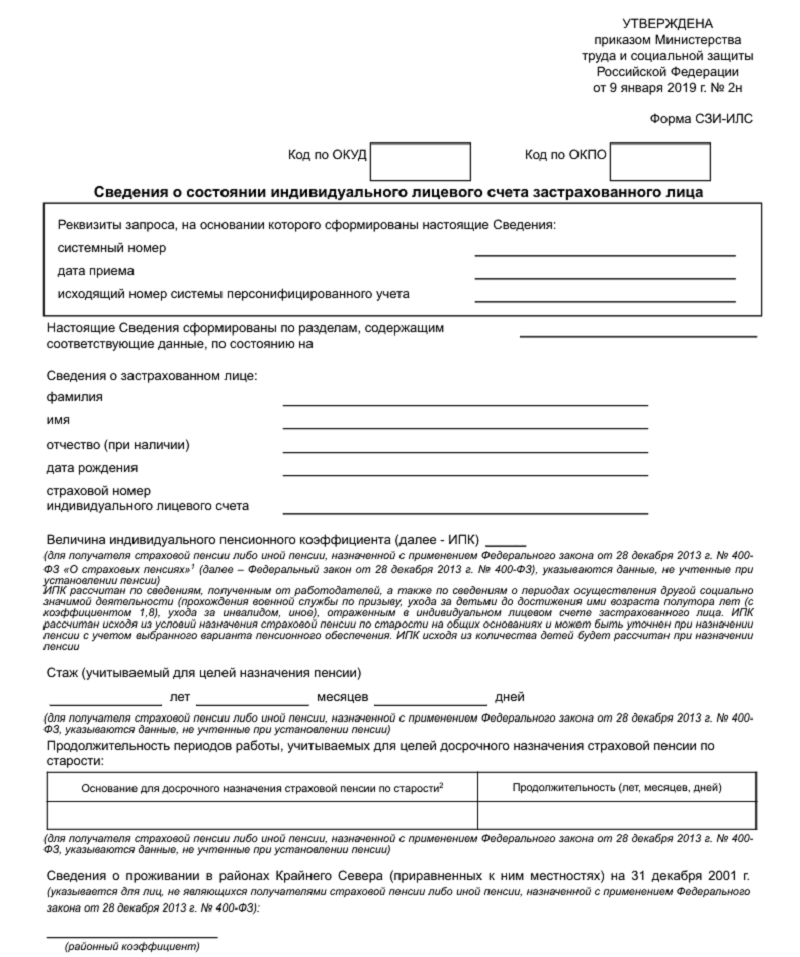
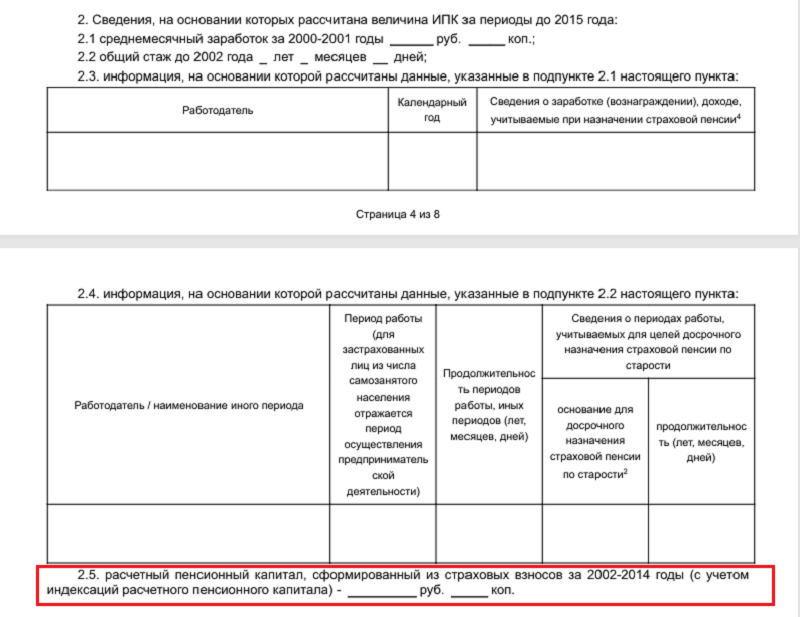
Если вы не сможете по какой-то причине воспользоваться ресурсом «Госуслуги», то за информацией вы можете обратиться в офис СФР или НПФ. Сотрудники помогут получить выписку при наличии паспорта и СНИЛС. Или уточнить данные через личный кабинет на сайте СФР или НПФ. Здесь вы найдёте актуальную информацию о состоянии счёта.
Как рассчитать размер накопительной пенсии?
Формула расчёта проста:
НП = ПН / Т,
где:
НП — ежемесячная выплата;
ПН — сумма накоплений;
Т — ожидаемый период выплат (270 месяцев согласно закона от 17.11.2025 N 415-ФЗ «Об ожидаемом периоде выплаты накопительной пенсии на 2026 год»).
Пример: если на вашем счёте 540 000 рублей, ежемесячная выплата составит: 540 000 ÷ 270 = 2 000 рублей.
Это ориентировочный расчёт. Точный размер выплаты определит СФР или НПФ на дату назначения.
Как увеличить накопления?
Если вы хотите не только сохранить, но и использовать уже сформированные пенсионные накопления в долгосрочном плане, можно рассмотреть перевод средств ОПС в программу долгосрочных сбережений — ПДС.
ПДС — это добровольная программа, которую можно оформить через негосударственный пенсионный фонд. В ней можно делать личные взносы, получать инвестиционный доход, пользоваться налоговым вычетом при наличии права на него. Для участников программы также предусмотрено государственное софинансирование на условиях, установленных законодательством.
Пример: вы вносите 400 000 рублей. Итоговая сумма накоплений с учётом доходности и налоговых льгот составит более 6 млн рублей.
Основные форматы использования накоплений
Ежемесячные пожизненные выплаты
Это наиболее распространённый способ получения накоплений. Сумма распределяется равномерно на ожидаемый период жизни (с 2025 года — 270 месяцев). Подходит тем, кто хочет получать стабильный дополнительный доход к страховой пенсии.
Пример: если на вашем счёте 540 000 рублей, ежемесячная выплата составит: 540 000 ÷ 270 = 2 000 рублей.
Преимущества:
- Надёжность: выплаты фиксированы и продолжаются пожизненно.
- Не требуют дополнительных решений или усилий.
Недостатки:
- Накопления распределяются на длительный срок, и месячная сумма может быть небольшой.
Срочные выплаты
Вы сами определяете срок, за который хотите получить деньги (не менее 10 лет). Это удобный вариант, если вам нужно больше средств за более короткий период.
Пример: при накоплениях 600 000 рублей и выбранном сроке выплат в 10 лет (120 месяцев): 600 000 ÷ 120 = 5 000 рублей в месяц.
Преимущества:
- Более высокая сумма выплат.
- Гибкость в выборе срока.
Недостатки:
- После завершения выплат накопления заканчиваются, и дополнительных средств больше не будет.
Единовременная выплата
Если сумма накоплений невелика и составляет менее 10% от прожиточного минимума пенсионера (в 2024 году это 1 329 рублей в месяц), вы можете получить всю сумму сразу.
Пример: если на вашем счёте 100 000 рублей, месячная выплата составила бы: 100 000 ÷ 270 = 370 рублей.
Поскольку это меньше 10% от прожиточного минимума, вы можете забрать всю сумму единовременно.
Преимущества:
- Вы получаете все деньги сразу и можете использовать их по своему усмотрению.
Недостатки:
- После получения средств дополнительные пенсионные выплаты из этой части не предусмотрены.
Заключение
Накопительная пенсия — это ваш шанс взять под контроль своё финансовое будущее. Начните с выписки из лицевого счёта. Она покажет, есть ли накопления, какова их сумма и где они находятся. После этого можно понять, стоит ли обращаться за выплатой, оставить средства как есть или рассмотреть перевод накоплений ОПС в программу долгосрочных сбережений.
Частые вопросы
Можно ли забрать накопительную пенсию раньше 55 лет женщине и 60 лет мужчине?
Забрать накопительную пенсию можно именно с 55 лет для женщин и с 60 лет для мужчин, даже несмотря на повышение общего возраста выхода на страховую пенсию. Но есть исключительные ситуации:
• назначение досрочной страховой пенсии — досрочный выход на пенсию дает возможность забрать и накопительную часть.
• можно забрать раньше при критических заболеваниях или потере кормильца, если накопительная пенсия переведена в ПДС.
Можно ли получить накопления, если я уже получаю страховую пенсию?
Да. Если вы уже пенсионер, но раньше не обращались за накопительной частью, подайте заявление в СФР.
Что делать, если в выписке нет накоплений?
Проверьте, все ли разделы выписки вы открыли. Если данных о накоплениях действительно нет, возможно, они не формировались. Можно уточнить информацию в клиентской службе СФР.
Обязательно ли нужно переводить деньги из СФР в НПФ?
Нет. Решение о смене страховщика принимается самостоятельно.


